¿Cuánto deberías tener ahorrado a los 30, 40 y 50 años?
Las referencias habituales
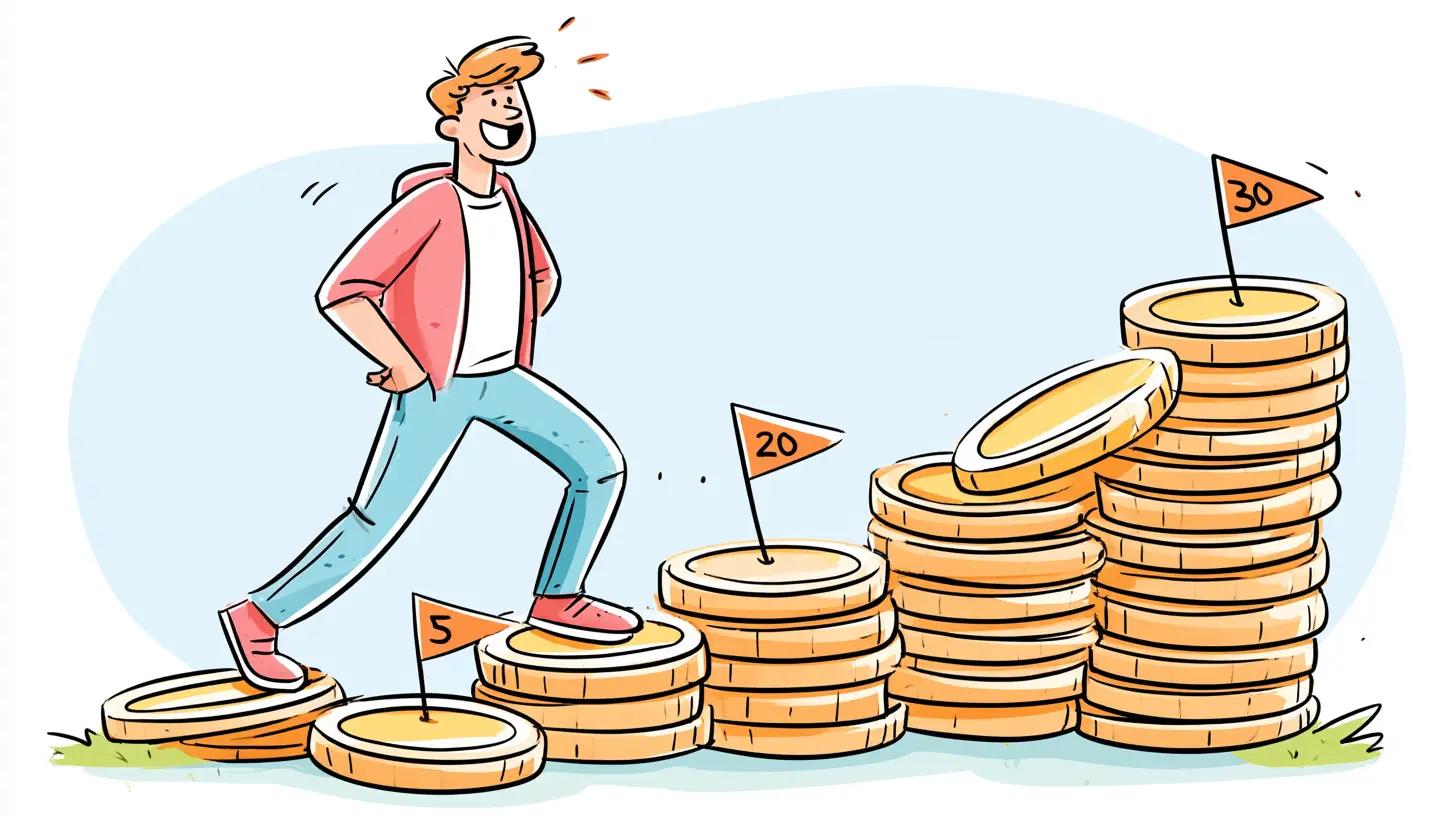
La serie más citada es la de Fidelity: 1 vez tus ingresos a los 30, 3 veces a los 40, 6 veces a los 50, 8 veces a los 60 y 10 veces a los 67 (Fidelity, retirement guidelines).
Con unos ingresos de EUR 45.000:
| Edad | Múltiplo | Objetivo |
|---|---|---|
| 30 | 1x | EUR 45.000 |
| 40 | 3x | EUR 135.000 |
| 50 | 6x | EUR 270.000 |
| 60 | 8x | EUR 360.000 |
| 67 | 10x | EUR 450.000 |
Los supuestos en los que se basan
Fidelity los explica, y pesan más que los propios múltiplos. Las referencias suponen que ahorras el 15 % de tus ingresos cada año, contando la aportación de la empresa si la hay, que te jubilas a los 67 y que en la jubilación quieres más o menos el 80 % de los ingresos que tenías antes. Incluyen las cuentas de jubilación, pero dejan fuera el valor neto de tu vivienda y el ahorro que tengas fuera de esas cuentas.
Tres de esos supuestos no encajan bien con la realidad de un lector europeo:
- La aportación de la empresa es propia del sistema de jubilación de EE. UU. La mayoría de los lectores europeos no tienen nada equivalente, así que llegar al 15 % significa ahorrar tú todo ese 15 %.
- Jubilarse a los 67 es un supuesto, no un dato sobre ti, y quien aspire a hacerlo antes necesita una trayectoria completamente distinta.
- El 80 % de los ingresos previos a la jubilación es una aproximación del gasto. Es razonable de media, pero no sirve para nadie cuyo gasto no sea proporcional a sus ingresos, que es el caso de casi todos los que ahorran mucho.
Por qué el gasto es una medida mejor
Este es el caso en el que la referencia falla, y es habitual.
Dos personas ganan EUR 45.000. Una gasta EUR 40.000 al año y la otra EUR 27.000. La referencia basada en los ingresos les asigna exactamente el mismo objetivo: EUR 45.000 a los 30 y EUR 450.000 a los 67.
Pero lo que necesita cada una depende de lo que gasta. Con la regla de las 25 veces que se deriva de la regla del 4 %:
Gasta 40.000 al año:  40.000 x 25 = EUR 1.000.000
Gasta 27.000 al año:  27.000 x 25 =   EUR 675.000
Hay una diferencia de EUR 325.000 entre dos personas a las que la referencia basada en los ingresos trata como idénticas. La segunda no va con retraso: está corriendo una carrera más corta, y la referencia no puede verlo.
Cómo es realmente la trayectoria
Si quieres un objetivo por edad que refleje tu propia situación, la respuesta honesta no es una tabla, sino esta pregunta: ¿qué efecto tiene tu tasa de ahorro en los plazos?
Partiendo de cero, con un objetivo de 25 veces tu gasto anual y una rentabilidad real del 5 %:
| Tasa de ahorro | Años hasta el objetivo |
|---|---|
| 10 % | Unos 51 |
| 20 % | Unos 37 |
| 30 % | Unos 28 |
| 50 % | Unos 17 |
| 70 % | Unos 9 |
Estas cifras suponen una tasa constante y una rentabilidad real constante, algo que en la práctica nadie tiene. Sirven más para ver la tendencia que por su precisión: la relación no es lineal. Duplicar tu tasa de ahorro del 10 % al 20 % te ahorra unos 14 años. Volver a duplicarla, del 20 % al 40 %, te ahorra muchos más.
El motivo es que una tasa de ahorro más alta hace dos cosas a la vez: es la misma idea de antes, vista desde otro ángulo.
Cómo usar las referencias de todos modos
Nada de esto hace inútiles los múltiplos. Son una forma rápida de comprobar si vas bien encaminado y son mucho mejores que no tener ninguna referencia. Una forma razonable de usarlos:
Usa el múltiplo como mínimo, no como objetivo. Si estás por debajo a los 40, conviene revisar tu situación. Estar por encima no significa que puedas dejar de pensar en ello.
Pásate a tu gasto en cuanto lo conozcas. Multiplica tu gasto anual por 25 para el supuesto del 4 %. Esa cifra es tuya; el múltiplo del sueldo es una media de personas que no conoces.
Inclúyelo todo. Las referencias dejan fuera, a propósito, el valor neto de la vivienda y el ahorro fuera de las cuentas de jubilación. Tu situación real sí los incluye, así que ten cuidado de no comparar una cifra parcial con una referencia que mide otra cosa.
Vuelve a comprobarlo cada año, y también después de cualquier cambio en tu gasto, no después de cualquier movimiento del mercado.
Cómo te ayuda Turbobulls a hacer el seguimiento
La cifra a la que realmente se refieren estas referencias es tu patrimonio neto, y Turbobulls lo calcula a partir de tus movimientos reales: las inversiones en todos tus brókeres y divisas, las cuentas de efectivo, los activos personalizados como una vivienda y las deudas, mediante los tipos de cuenta de préstamo e hipoteca, para que lo que debes se reste.
Tu tasa de ahorro se calcula a partir de los ingresos y gastos que registras, que es el dato del que depende toda la tabla de trayectorias anterior y el que la mayoría de la gente calcula a ojo.
El progreso hacia la independencia financiera, que mide cuánto has avanzado en ese camino y calcula el año en que llegarás, está disponible en Turbo Pro.
Conoce las dos cifras que importan
El panorama completo: qué leer después
Preguntas frecuentes
P: Estoy por debajo de la referencia. ¿Es muy grave?
Menos de lo que parece, y puede que la referencia no esté pensada para ti. Supone una tasa de ahorro del 15 % que incluye una aportación de la empresa que la mayoría de los lectores europeos no tienen, y una jubilación a los 67. Calcula tu propio objetivo a partir de tu gasto antes de concluir que vas por detrás de una media basada en supuestos que no son los tuyos.P: ¿Cuenta mi vivienda?
No en las referencias de Fidelity, que dejan fuera a propósito el valor neto de la vivienda. En tu propio patrimonio neto, por supuesto que cuenta. La trampa está en comparar un total que incluye tu vivienda con una referencia que no la incluye, porque la comparación te favorece mucho.P: ¿Y si mis ingresos cambian mucho?
En ese caso, los múltiplos de los ingresos encajan mal, porque el objetivo cambia cada vez que te suben el sueldo. Los múltiplos del gasto son más estables para cualquiera con ingresos variables o crecientes, y miden lo que realmente determina cuándo puedes dejar de trabajar.P: ¿25 veces es el múltiplo correcto?
Se basa en suponer una tasa de retirada del 4 %, y esa tasa es objeto de debate. Su propio autor la ha revisado al alza, lo que reduce el múltiplo. Toma las 25 veces como punto de partida para planificar y consulta la guía de la regla del 4 % para ver hasta qué punto el objetivo depende de ese supuesto.Turbobulls es una herramienta de seguimiento y análisis, no un asesor de inversiones. Nada de lo que aparece aquí constituye asesoramiento de inversión, fiscal ni legal. Invertir conlleva riesgos, incluida la pérdida del capital. Infórmate por tu cuenta o consulta a un profesional autorizado.
Mídete con tu propia cifra
Turbobulls calcula tu patrimonio neto y tu tasa de ahorro a partir de movimientos reales, para que te compares con un objetivo que refleja tu gasto y no con una media.
- Patrimonio neto con inversiones, efectivo, activos personalizados y deudas
- Tasa de ahorro calculada con los ingresos y gastos que registras
- Tipos de cuenta para préstamos e hipotecas, para que las deudas se resten
- Activos personalizados para inmuebles y otros bienes no cotizados
- Progreso hacia la independencia financiera y una estimación de los años que faltan en Turbo Pro
Recibe estas guías por correo
Una idea de inversión útil, explicada con claridad. La Carta está en inglés y puedes darte de baja con un solo clic.
Sigue leyendo

Calculadora FIRE: ¿cuándo podrás jubilarte?
Todo depende de dos cifras: lo que gastas y la parte de tus ingresos que ahorras. Cómo calcular tu cifra FIRE y el tiempo que te falta, con todas las cuentas a la vista.
La regla del 4 %: guía sobre la tasa de retirada segura
Qué dice la regla del 4 %, por qué su creador la ha revisado al alza, el objetivo de 25 veces tu gasto que se deriva de ella y los supuestos que quizá no encajen con tu jubilación.

La inflación, explicada: qué significan las cifras de Turbobulls
A qué responde cada cifra de inflación de Turbobulls: qué compra hoy tu dinero, cuánto ha perdido realmente el efectivo parado y si tus inversiones han crecido más que los precios.