Câți bani ar trebui să ai economisiți la 30, 40, 50 de ani?
Reperele standard
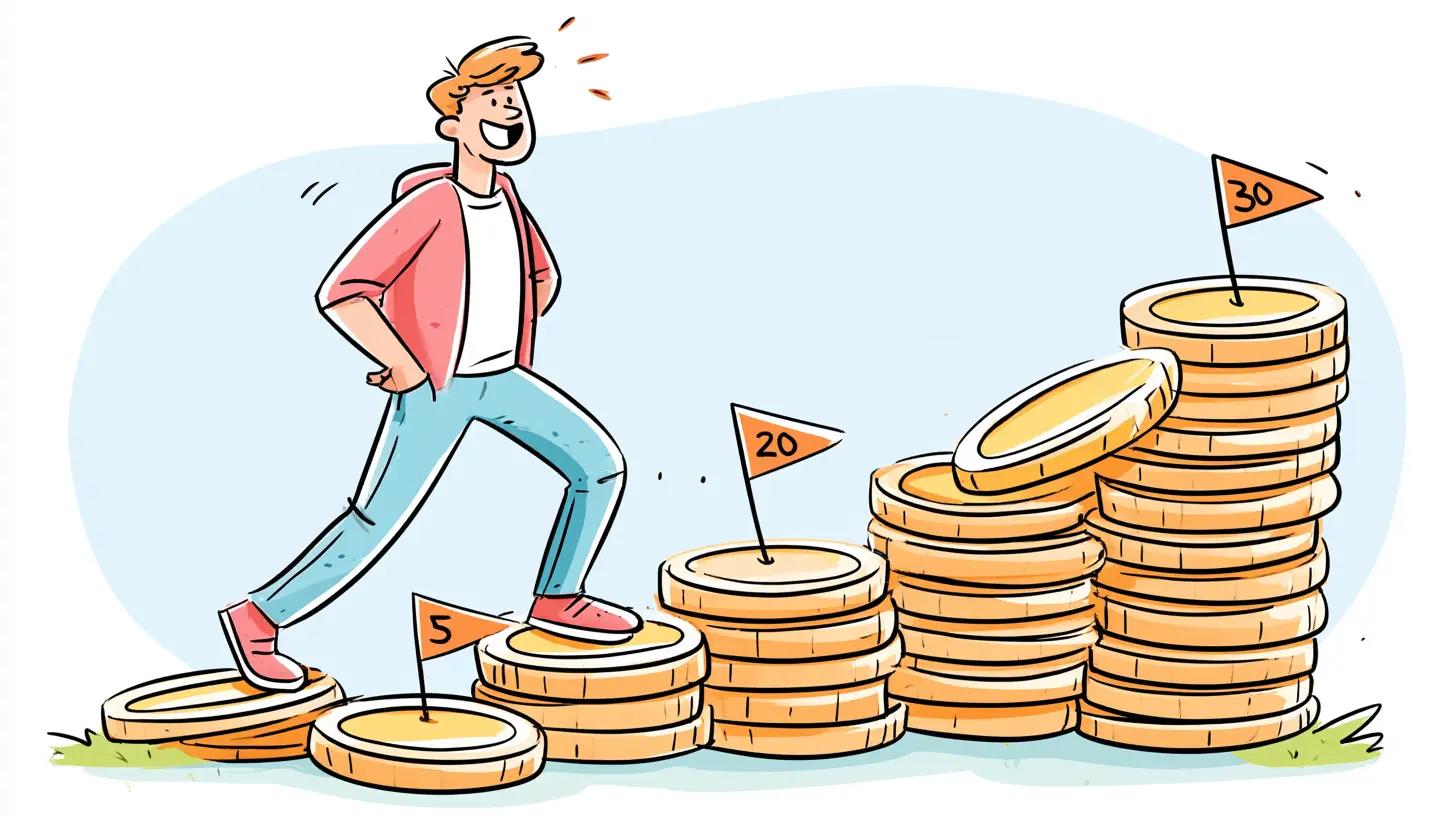
Setul cel mai citat vine de la Fidelity: 1x venitul tău până la 30 de ani, 3x până la 40, 6x până la 50, 8x până la 60 și 10x până la 67 (Fidelity, recomandări pentru pensionare).
La un venit de EUR 45.000:
| Vârstă | Multiplu | Țintă |
|---|---|---|
| 30 | 1x | EUR 45.000 |
| 40 | 3x | EUR 135.000 |
| 50 | 6x | EUR 270.000 |
| 60 | 8x | EUR 360.000 |
| 67 | 10x | EUR 450.000 |
Ipotezele din spatele lor
Fidelity le spune explicit, iar ele contează mai mult decât multiplii. Reperele presupun că economisești anual 15% din venit, inclusiv eventuala contribuție echivalentă a angajatorului (employer match), că te pensionezi la 67 de ani și că vrei la pensie cam 80% din venitul de dinainte de pensionare. Iau în calcul conturile de pensie, dar exclud valoarea netă a locuinței și economiile din conturile impozabile.
Trei dintre ele se transpun prost pentru un cititor european:
- Contribuția echivalentă a angajatorului e o particularitate a pensiilor americane. Cei mai mulți cititori europeni n-au nimic asemănător, așa că, ca să ajungi la 15%, trebuie să economisești singur 15%.
- Pensionarea la 67 de ani e o ipoteză, nu un fapt despre tine, iar cine țintește mai devreme are nevoie de o traiectorie complet diferită.
- 80% din venitul de dinainte de pensionare ține locul cheltuielilor. E o aproximare rezonabilă în medie și una slabă pentru oricine are cheltuieli care nu sunt proporționale cu venitul, adică pentru cei mai mulți dintre cei care economisesc mult.
De ce cheltuielile sunt un etalon mai bun
Iată cazul în care reperul dă greș, și e des întâlnit.
Doi oameni câștigă EUR 45.000. Unul cheltuiește EUR 40.000 pe an, celălalt EUR 27.000. Reperul pe venit le dă amândurora exact aceeași țintă: EUR 45.000 la 30 de ani, EUR 450.000 la 67.
Dar suma de care are nevoie fiecare e dată de cât cheltuiește. Folosind regula de 25x care decurge din regula de 4%:
Cheltuiește 40.000 pe an:  40.000 x 25 = EUR 1.000.000
Cheltuiește 27.000 pe an:  27.000 x 25 =   EUR 675.000
O diferență de EUR 325.000 între doi oameni pe care reperul pe venit îi tratează identic. Al doilea nu e în urmă, aleargă o cursă mai scurtă, iar reperul nu vede asta.
Cum arată de fapt traiectoria
Dacă vrei o țintă pe vârste care să reflecte situația ta, varianta cinstită nu e un tabel. E întrebarea: cum îți schimbă rata de economisire orizontul de timp?
Pornind de la zero, cu ținta de 25 de ori cheltuielile anuale și un randament real de 5%:
| Rata de economisire | Ani până la țintă |
|---|---|
| 10% | Aproximativ 51 |
| 20% | Aproximativ 37 |
| 30% | Aproximativ 28 |
| 50% | Aproximativ 17 |
| 70% | Aproximativ 9 |
Cifrele presupun o rată constantă și un randament real constant, pe care nu le are nimeni. Sunt utile pentru formă, nu pentru precizie: relația nu e liniară. Dacă îți dublezi rata de economisire de la 10% la 20%, tai cam 14 ani. Dacă o dublezi din nou, de la 20% la 40%, tai mult mai mult.
Motivul e că o rată de economisire mai mare face două lucruri deodată, adică aceeași idee de mai sus, sub altă formă.
Cum folosești totuși reperele
Nimic din toate astea nu face multiplii inutili. Sunt o verificare rapidă de bun-simț și sunt mult mai buni decât niciun punct de referință. Un mod rezonabil de a-i folosi:
Folosește multiplul ca pe un minim, nu ca pe o țintă. Dacă ești sub el la 40 de ani, merită să vezi de ce. Dacă ești peste, asta nu e o permisiune să nu te mai gândești.
Treci la cheltuieli când îți știi cheltuielile. Înmulțește cheltuielile anuale cu 25, pentru ipoteza de 4%. Cifra asta e a ta; multiplul de salariu e o medie a unor străini.
Pune totul la socoteală. Reperele exclud intenționat valoarea netă a locuinței și economiile din conturile impozabile. Situația ta reală le include, așa că nu compara din greșeală o cifră parțială cu un reper parțial.
Verifică din nou în fiecare an, și după orice îți schimbă cheltuielile, nu după ce schimbă piața.
Cum te ajută Turbobulls să urmărești asta
Cifra despre care întreabă de fapt reperele astea e averea ta netă, iar Turbobulls o construiește din tranzacțiile tale reale: investițiile de la toți brokerii și în toate valutele, conturile de numerar, active personalizate precum imobilele, plus datoriile, prin tipurile de cont pentru credite și ipoteci, așa că ce datorezi se scade din avere.
Rata ta de economisire e calculată din veniturile și cheltuielile urmărite, adică exact datele de care depinde tot tabelul cu traiectoria de mai sus și pe care cei mai mulți le ghicesc.
Progresul spre FI, care măsoară unde ești față de independența financiară și estimează anul în care ajungi acolo, e pe Turbo Pro.
Află cele două cifre care contează
Imaginea completă: ce să citești mai departe
Întrebări frecvente
Î: Sunt sub reper. Cât de rău e?
Mai puțin rău decât pare, iar reperul s-ar putea să nici nu te măsoare pe tine. Presupune o rată de economisire de 15%, inclusiv o contribuție echivalentă a angajatorului pe care cei mai mulți cititori europeni n-o au, și pensionarea la 67 de ani. Calculează-ți propria țintă din cheltuieli înainte să decizi că ești în urma unei medii construite pe ipoteze care nu sunt ale tale.Î: Locuința mea se pune la socoteală?
Nu în reperele Fidelity, care exclud intenționat valoarea netă a locuinței. În averea ta netă contează, sigur. Capcana e să compari un total care include locuința cu un reper care n-o include, ceea ce înfrumusețează considerabil comparația.Î: Dar dacă venitul meu se schimbă mult?
Atunci multiplii de venit nu se potrivesc, pentru că ținta se mută de fiecare dată când primești o mărire de salariu. Multiplii de cheltuieli sunt mai stabili pentru oricine are un venit variabil sau în creștere și măsoară exact lucrul care decide când te poți opri.Î: E 25x multiplul corect?
Vine din presupunerea unei rate de retragere de 4%, iar rata asta e contestată. Chiar autorul ei a revizuit-o în sus, ceea ce scade multiplul. Tratează 25x ca pe un punct de plecare în planificare și vezi ghidul despre regula de 4% ca să afli cât de sensibilă e ținta la această ipoteză.Turbobulls este un instrument de urmărire și analiză, nu un consultant de investiții. Nimic de aici nu reprezintă consultanță de investiții, fiscală sau juridică. Investițiile implică riscuri, inclusiv pierderea capitalului investit. Documentează-te pe cont propriu sau consultă un specialist autorizat.
Măsoară-te cu propria ta cifră
Turbobulls îți construiește averea netă și rata de economisire din tranzacții reale, ca să te poți compara cu o țintă care reflectă cheltuielile tale, nu o medie.
- Avere netă din investiții, cash, active personalizate și datorii
- Rata de economisire, calculată din veniturile și cheltuielile urmărite
- Tipuri de cont pentru credite și ipoteci, ca datoriile să se scadă din avere
- Active personalizate pentru imobiliare și alte dețineri nelistate
- Progresul spre FI și o estimare a anilor până la FI, pe Turbo Pro
Primește-le pe email
Înțelege mai bine indicatorii financiari și învață să-ți evaluezi investițiile prin explicații clare și exemple practice. Primești newsletterul direct în inbox, în engleză. Te poți dezabona oricând, cu un singur click.
Citește mai departe

Calculator FIRE: când te poți pensiona?
Două cifre decid: cât cheltuiești și ce parte din venit păstrezi. Cum îți calculezi numărul FIRE și orizontul de timp, cu tot calculul la vedere.
Regula de 4%: ghid despre rata sigură de retragere
Ce spune regula de 4%, de ce autorul ei a revizuit-o în sus, ținta de 25x care decurge din ea și presupunerile care s-ar putea să nu se potrivească cu pensionarea ta.

Inflația, explicată: ce înseamnă cifrele din Turbobulls
La ce răspunde fiecare cifră despre inflație din Turbobulls: ce cumpără banii tăi azi, cât a pierdut de fapt cash-ul care a stat pe loc și dacă investițiile tale au bătut creșterea prețurilor.