La retención en origen sobre dividendos, explicada
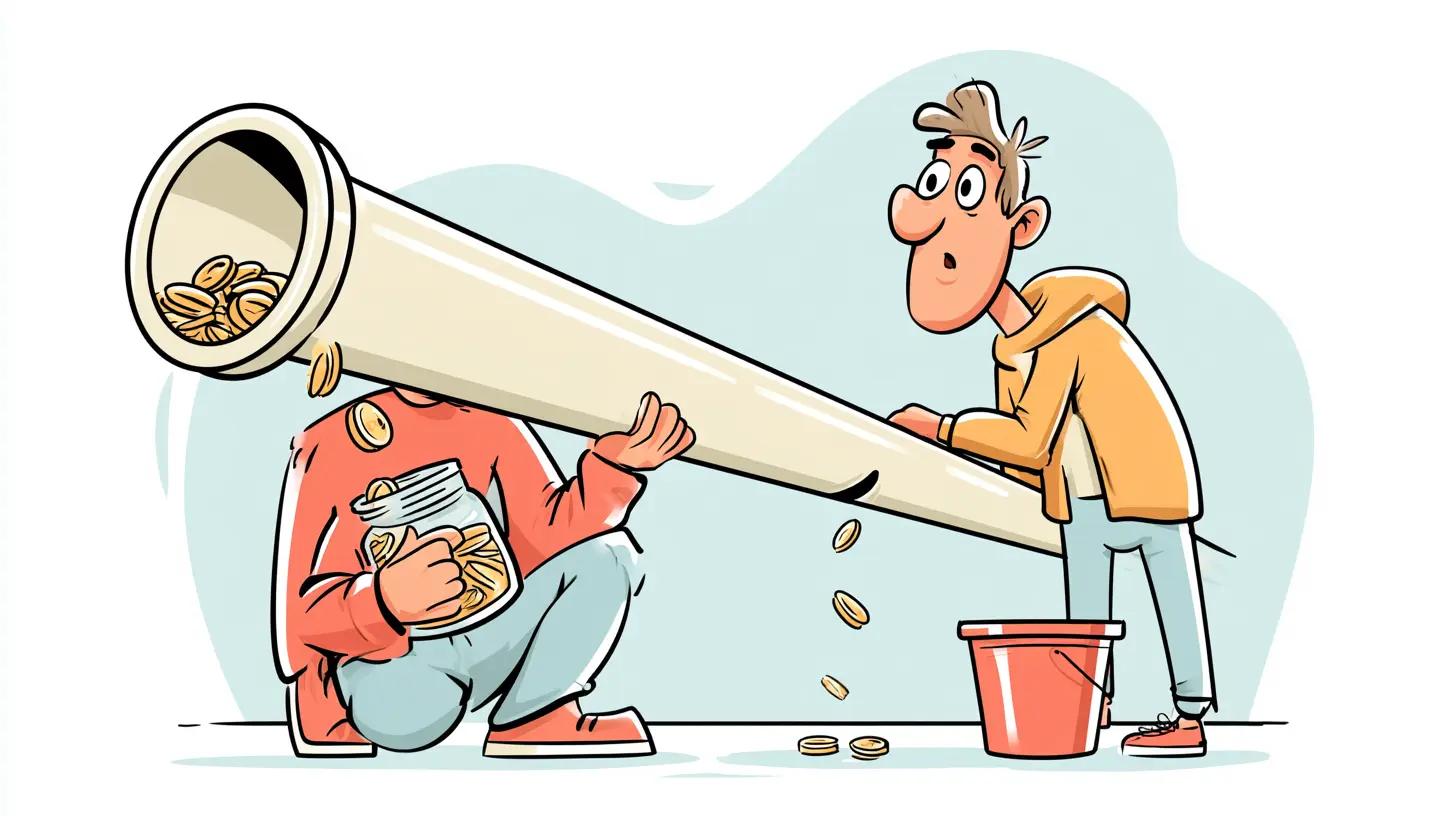
Por qué cobras menos dividendo del anunciado
Una empresa declara un dividendo de USD 100. Antes de que ese dinero salga del país, la autoridad fiscal local se queda con una parte de lo que corresponde a los accionistas extranjeros.
Si no resides en EE. UU. y tienes acciones estadounidenses, el tipo por defecto es del 30 %. Estados Unidos grava al 30 % la mayoría de las rentas de fuente estadounidense pagadas a una persona extranjera, salvo que un convenio o una disposición legal lo reduzca (IRS, NRA withholding).
Cuando se aplica un convenio fiscal, lo habitual es que baje al 15 %:
Dividendo bruto:          USD 100
Retenido al 15 %:         USD  15
Neto recibido:            USD  85

Sin aplicar el convenio:  USD  30 retenidos, USD 70 recibidos
Y como el pago llega en otra divisa, ocurre otra cosa al mismo tiempo. A 1,08 dólares por euro, esos USD 85 se convierten en unos EUR 78,70, y la cifra en euros depende del tipo de cambio del día del pago. Dos efectos en un solo pago. Nuestro artículo sobre el efecto divisa explica cómo separarlos.
Las dos capas del impuesto, y solo una depende de ti
Esta es la parte que casi ningún artículo sobre el tema explica, y la que más importa si tienes fondos.
La capa del fondo, con números
Imagina que tienes EUR 20.000 en un fondo indexado mundial domiciliado en Irlanda, con una rentabilidad por dividendo de alrededor del 2 % y aproximadamente el 60 % de sus posiciones en empresas de EE. UU.
Dividendos brutos en el fondo:     20.000 x 2 %  = EUR 400
Parte de origen estadounidense:    400 x 60 %    = EUR 240
Retenido al 15 % dentro del fondo: 240 x 15 %    = EUR  36
Esos EUR 36 desaparecen antes incluso de que se calcule el valor del fondo. No los encontrarás en ningún extracto, porque para ti sencillamente no existen.
Esto también explica por qué el domicilio del fondo no es un tecnicismo. Un UCITS domiciliado en Irlanda se beneficia de un tipo de convenio del 15 % sobre los dividendos de EE. UU., en lugar del 30 % por defecto (State Street). Con un fondo domiciliado en un país sin ese convenio, los mismos EUR 240 perderían EUR 72 en lugar de EUR 36.
El papeleo que sí sirve
En las acciones de EE. UU. que tienes directamente, el documento clave es el formulario W-8BEN. Certifica que eres una persona extranjera y permite a tu bróker aplicar el tipo del convenio de tu país en lugar del 30 % por defecto (IRS).
En la práctica, de esto se encarga tu bróker. La mayoría de los brókeres europeos te lo piden al abrir la cuenta o la primera vez que compras un valor estadounidense, a menudo mediante un breve formulario en línea y no en papel. No es permanente y hay que renovarlo; los brókeres suelen avisarte cuando caduca.
Lo que sí merece la pena comprobar es que lo tengas en regla. Si tus dividendos de EE. UU. llegan con un 30 % menos en lugar de un 15 %, este es el motivo más probable, y tiene solución.
Recuperar lo retenido de más, y si merece la pena
Varios mercados europeos retienen más de lo que exigen sus convenios, y en principio la diferencia se puede recuperar.
Suiza es el ejemplo más claro. El tipo legal de retención suizo sobre dividendos es del 35 %, mientras que el tipo de convenio habitual para un inversor de cartera no residente es del 15 %, y la reducción suele concederse mediante devolución, no en origen (PwC Worldwide Tax Summaries, Suiza, revisado el 1 de julio de 2026). Sobre EUR 300 de dividendos suizos:
Retenido al 35 %:         EUR 105
Tipo de convenio, 15 %:   EUR  45
Recuperable:              EUR  60
EUR 60 es dinero real. Ahora viene lo que no te cuentan quienes se dedican a tramitar devoluciones.
Las cuentas cambian según la cantidad. Por EUR 60 rara vez merece la pena. Por EUR 600, normalmente sí. Calcula primero tu propia cifra, y para eso necesitas saber cuánto te han retenido realmente. Antes que un problema fiscal, es un problema de registros.
Qué implica al elegir fondos
La conclusión práctica no tiene nada que ver con el papeleo.
Para la mayoría de los inversores europeos, la mayor parte de la retención que sufren está dentro de los fondos, donde ningún formulario sirve de nada. Lo que determina esa cifra es el fondo que has comprado: su domicilio y su composición. Por eso, la retención es mucho más una cuestión de elección de fondos que de trámites, justo lo contrario de lo que dan a entender los consejos habituales.
Nuestra guía de fondos indexados frente a ETF explica con más detalle el domicilio y la elección entre acumulación y distribución.
Qué debe quedar en tus registros
En los dividendos que sí cobras, importan tres cifras, y la mayoría de los sistemas solo guardan una:
El dividendo bruto. Lo que se declaró, antes de descontar nada.
El impuesto retenido. El importe y el país que lo ha retenido. Es la base de cualquier devolución y lo que puede descontarse de lo que pagas en tu país.
El importe neto en tu propia divisa, convertido al tipo de cambio de la fecha de pago, no al de hoy.
Si solo guardas la cifra neta, sin darte cuenta pierdes la capacidad de responder tanto a «¿cuánto he ganado realmente?» como a «¿cuánto he pagado ya?».
Cómo lo registra Turbobulls
Las operaciones de dividendo incluyen la retención en origen como parte del registro, así que se conservan la cifra bruta, el impuesto retenido y el importe neto, en lugar de reducirlos a una sola cifra.
Los ingresos que has cobrado se muestran netos de la retención en origen y en tu divisa base. Los ingresos de los últimos doce meses están disponibles en todos los planes, incluido el gratuito, junto con una estimación de los próximos doce meses, calculada a partir del último dividendo de cada posición antes de impuestos. La rentabilidad sobre coste y la rentabilidad por dividendo actual están incluidas en un plan de pago. El calendario de dividendos muestra los tres últimos meses en el plan gratuito y todo el historial en un plan de pago. Los dividendos se importan automáticamente junto con los splits a partir de los datos de mercado sincronizados, y las posiciones en varias divisas se convierten con el tipo de cambio de la fecha de cada operación. Así, un pago en USD no entra en tus totales en euros con un tipo de cambio equivocado.
Las cifras de ingresos y el calendario están en la sección Income (ingresos) de la cartera. Por ahora, la aplicación está en inglés.
Dividendos de 2026
Neto de la retención en origen, por fecha ex-dividendo. Línea gris fina: el mismo mes de 2025. Anunciado: comunicado por el proveedor. Previsto: el último dividendo de cada posición, sobre lo que tienes ahora.
Guarda el bruto, el impuesto y el neto
El panorama completo: qué leer a continuación
Seguimiento de dividendos - el contexto general en el que encaja este impuesto
Fondos indexados frente a ETF - el domicilio, y acumulación frente a distribución
Lo básico de las plusvalías - la otra mitad de la fiscalidad de un inversor
Lista de fin de año - cuadrar las retenciones antes de que cierre tu ejercicio fiscal
Preguntas frecuentes
P: ¿Puedo recuperarla en la declaración de la renta de mi país?
A menudo, en parte, mediante una deducción por doble imposición internacional que compensa lo que ya has pagado fuera con lo que debes en tu país, hasta un límite. Es algo distinto de reclamar al país de origen lo que te han retenido de más. Ambas cosas dependen de las normas de tu país y de que tengas un registro de lo retenido, que es la parte que depende de ti.P: ¿Los ETF de acumulación evitan la retención en origen?
No. Evitan el pago, no el impuesto. El fondo sufre la retención sobre los dividendos que recibe antes de reinvertirlos, así que el lastre existe aunque no llegue nada a tu cuenta. Lo que cambia con la acumulación es el momento en que esas rentas se hacen visibles para tu administración tributaria, que es otra cuestión y depende de cada país.P: ¿Se aplica también a los intereses de los bonos?
Los intereses suelen tratarse de forma distinta a los dividendos, y a menudo de forma más favorable, con algunas categorías exentas para los inversores extranjeros. Los tipos y las exenciones dependen de cada país, así que no des por hecho que los tipos de los dividendos te dicen algo sobre cómo tributan los intereses.P: ¿Por qué dos brókeres muestran importes distintos para el mismo dividendo?
Normalmente, uno informa del importe bruto y el otro del neto, o han convertido la divisa en fechas distintas o con tipos de cambio distintos. A veces, uno tiene en regla tu documentación del convenio y el otro no. En ese caso, la diferencia está en el propio tipo de retención, y merece la pena aclararla.Turbobulls es una herramienta de seguimiento y análisis, no un asesor de inversiones. Nada de lo que aparece aquí es asesoramiento de inversión, fiscal ni legal. Invertir conlleva riesgos, incluida la pérdida del capital. Investiga por tu cuenta o consulta a un profesional autorizado.
Ten claro cuánto has ganado realmente
Turbobulls registra el dividendo bruto, el impuesto retenido y el importe neto en tu propia divisa, para que la diferencia entre lo anunciado y lo cobrado deje de ser un misterio.
- Operaciones de dividendo con la retención en origen registrada pago a pago
- Ingresos de los últimos 12 meses en todos los planes, netos de la retención
- Importación automática de dividendos y splits a partir de datos de mercado sincronizados
- Posiciones en varias divisas con el tipo de cambio de la fecha de cada operación
- Rentabilidad sobre coste y rentabilidad por dividendo actual en un plan de pago
Recibe estas guías por correo
Una idea de inversión útil, explicada con claridad. La Carta está en inglés y puedes darte de baja con un solo clic.
Sigue leyendo
Impuesto sobre las plusvalías: lo básico para inversores
Qué hace que pagues impuestos por tus plusvalías, cómo se calcula la ganancia, por qué el tipo de cambio puede tributar y qué registros debes guardar.
Compensar pérdidas con ganancias: guía para inversores de la UE
Cómo compensar ganancias con pérdidas, un ejemplo práctico en euros y por qué el consejo estadounidense sobre las wash sales quizá no se aplique en tu país.
Lista de comprobación de fin de año para inversores
Qué revisar antes de que cierre tu año fiscal: plusvalías realizadas, pérdidas latentes, retenciones, efecto divisa y si tu coste de adquisición está completo.